تاریخ:



 خلاصه بازی نیس - پاری سن ژرمن
 درس صد و بیست
غلامرضا فتحعلی، اعتبار یک مدیرعامل فراتر از نام بانک
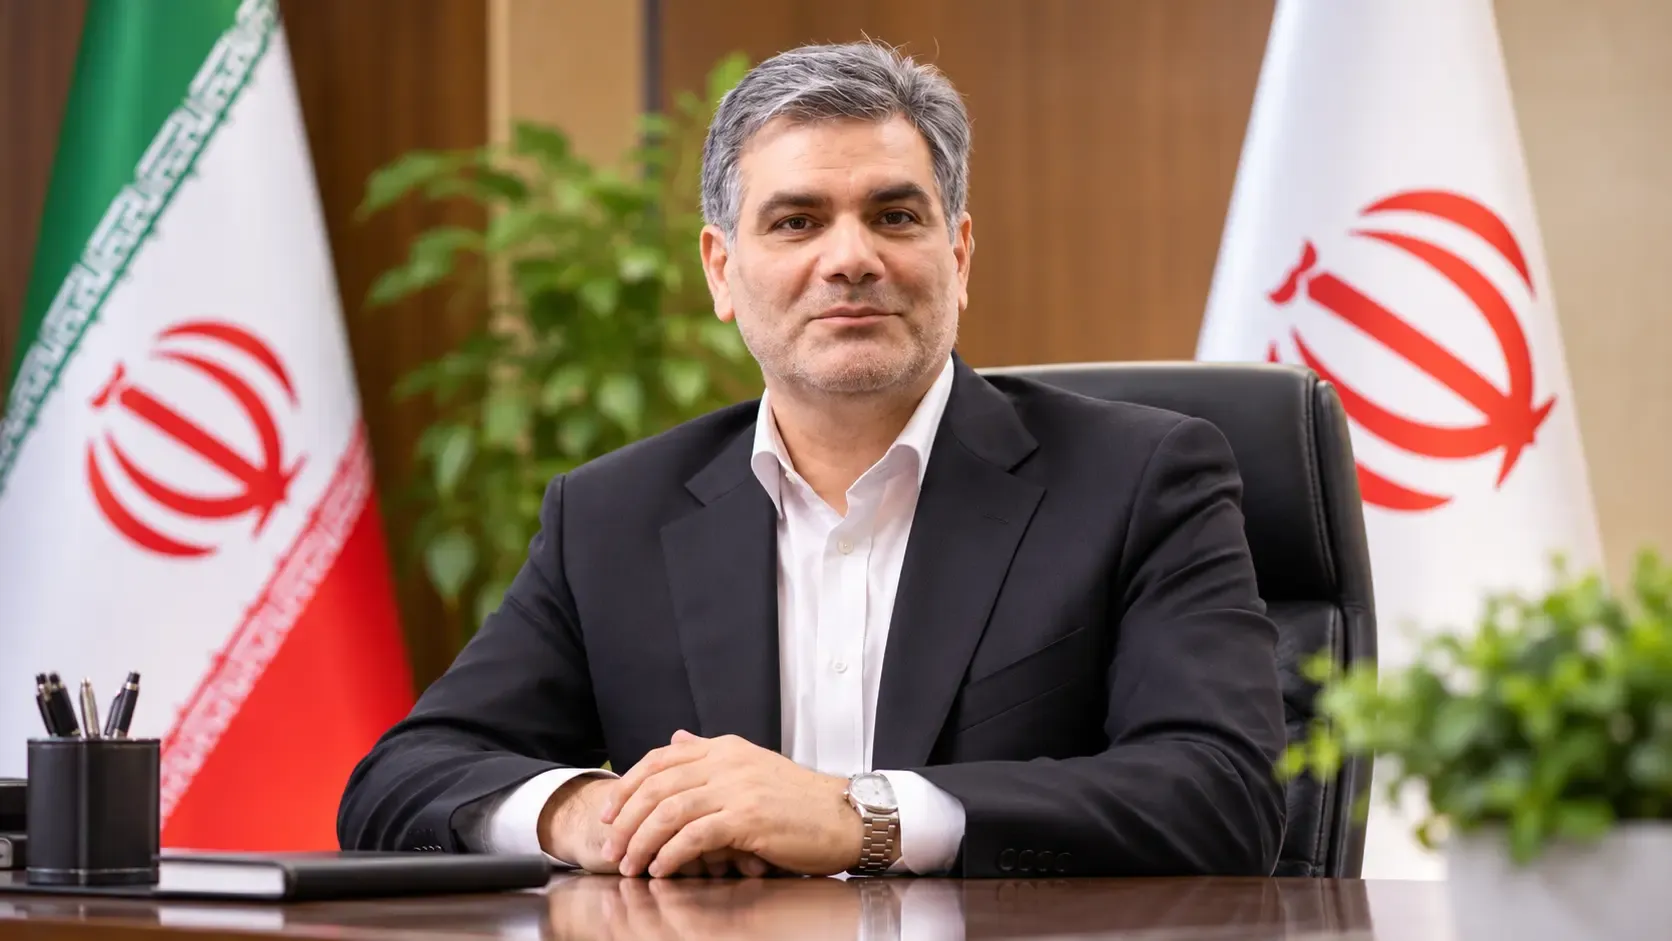
غلامرضا فتحعلی، مدیرعامل بانک قرضالحسنه مهر ایران، با سابقه فعالیت در نظام بانکی و تأکید بر تحول دیجیتال و توسعه خدمات، در مسیر تثبیت جایگاه مدیریتی خود قرار دارد؛ اما میزان موفقیت او در ساختن یک برند شخصی مستقل، به نتایج تصمیمهایش وابسته است.
عصر ایران - بعضی مدیران اعتبار خود را از سازمانی میگیرند که در رأس آن قرار دارند و بعضی دیگر، با تصمیمها و شیوه مدیریتشان، به اعتبار آن سازمان اضافه میکنند. البته این رابطه همیشه یکطرفه نیست. اعتبار مدیر و سازمان در طول زمان بر یکدیگر اثر میگذارند و گاهی تشخیص سهم هر کدام دشوار میشود. غلامرضا فتحعلی، مدیرعامل بانک قرضالحسنه مهر ایران، یکی از چهرههایی است که میتوان برند شخصی او را از همین زاویه بررسی کرد. مدیری با سابقه فعالیت در نظام بانکی که اکنون در رأس مجموعهای شناختهشده قرار دارد و میکوشد مسیر توسعه آن را با تحولات جدید بانکداری هماهنگ کند.
فتحعلی در آذر ۱۴۰۳ به مدیریت عامل بانک مهر ایران رسید. پیش از آن، مدیرعامل بانک سینا بود و در حوزههای مالی، سرمایهگذاری و مدیریت بانکی مسئولیتهای مختلفی داشت. این پیشینه، برای مدیری که قرار است منابع مالی گسترده و انتظارات میلیونها مشتری را مدیریت کند، پشتوانه حرفهای مهمی است. با این حال، سابقه مدیریتی تنها یکی از اجزای برند شخصی اوست. آنچه به یک مدیر هویت متمایز میدهد، مجموعه تصمیمها، رفتارها و ارزشهایی است که بهتدریج در ذهن کارکنان، مشتریان و فعالان اقتصادی با نام او پیوند میخورد.
در مورد فتحعلی، پرسش اصلی این است که آیا او توانسته در کنار بهرهمندی از اعتبار بانک مهر ایران، تصویری مستقل و قابلشناسایی از خود بسازد؟ برای پاسخ باید از عناوین شغلی و خبرهای رسمی فاصله گرفت و به شیوه حضور او در فضای عمومی، جهتگیری تصمیمهای مدیریتی و رابطهاش با ذینفعان توجه کرد.
اعتبار حرفهای، سرمایه اولیه برند فتحعلی
نخستین ویژگی قابل تشخیص در تصویر رسانهای فتحعلی، تأکید بر برنامهریزی و توسعه سازمانی است. در سخنان و مواضع منتشرشده از او، موضوعاتی مانند تحول دیجیتال، گسترش خدمات بانکی، توسعه کسبوکار و اجرای برنامههای راهبردی حضور پررنگی دارند. این تداوم موضوعی باعث میشود تصویری از مدیری برنامهمحور شکل بگیرد که آینده بانک را در تغییر زیرساختها و پاسخگویی به نیازهای تازه بازار میبیند.
از منظر برندسازی، این ویژگی اهمیت دارد. مدیرانی که درباره موضوعات متعدد و پراکنده سخن میگویند، معمولاً در ساختن تصویری روشن از اولویتهای خود با دشواری مواجه میشوند. در مقابل، تکرار جهتگیریهای مشخص، به شرط همراهی با عملکرد واقعی، میتواند به شکلگیری هویتی قابلشناسایی کمک کند. فتحعلی از این نظر ظرفیت مناسبی دارد، زیرا محورهای اصلی سخنان او تا حد زیادی با یکدیگر ارتباط دارند و حول توسعه و نوسازی بانک میچرخند.
با وجود این، برنامهمحور بودن بهتنهایی برای متمایز شدن یک مدیرعامل کافی نیست. امروز بسیاری از مدیران بانکی درباره تحول دیجیتال، افزایش بهرهوری و توسعه خدمات صحبت میکنند. آنچه میتواند فتحعلی را از دیگران جدا کند، نحوه تبدیل این مفاهیم به تصمیمهای مشخص است. برای مثال، تغییر سامانه بانکداری متمرکز در دوره مدیریت او، اقدامی است که میتوان از زاویه مدیریت تحول بررسی کرد. چنین تصمیمهایی زمانی به سرمایه برند شخصی تبدیل میشوند که نقش مدیر در انتخاب مسیر، مدیریت دشواریها و پاسخگویی درباره نتایج آن روشن باشد.
از سوی دیگر، فتحعلی در موقعیتی قرار دارد که اعتبار حرفهای او با اعتبار یک نهاد مالی شناختهشده پیوند خورده است. بانک مهر ایران پیش از حضور او نیز در بازار قرضالحسنه جایگاهی تثبیتشده داشت. بنابراین بخشی از توجهی که امروز به مدیرعامل معطوف میشود، حاصل سابقه و موقعیت خود بانک است. هنر برند شخصی در چنین شرایطی آن است که مدیر بتواند با عملکرد و رفتار خود چیزی بر این سرمایه اعتباری بیفزاید.
مدیری که پشت روایت سازمان دیده میشود
یکی از ویژگیهای قابلتوجه برند فتحعلی، وابستگی تصویر رسانهای او به ارتباطات رسمی بانک است. نام او در اخبار مربوط به نشستهای مدیریتی، همکاریهای اقتصادی، معرفی خدمات جدید و برنامههای توسعهای دیده میشود. این حضور برای معرفی فعالیتهای سازمان اهمیت دارد، اما لزوماً به معنای شکلگیری یک برند شخصی مستقل نیست.
مخاطبی که اخبار فتحعلی را دنبال میکند، معمولاً اطلاعاتی درباره برنامهها و اهداف بانک به دست میآورد، اما کمتر با دیدگاههای شخصی او درباره مدیریت، تجربه تصمیمگیری در شرایط دشوار یا برداشتش از مسئولیت اجتماعی یک مدیر بانکی روبهرو میشود. در نتیجه، تصویر او بیشتر از خلال فعالیتهای سازمانی شکل میگیرد تا روایتهای مستقل مدیریتی.
در بررسی حضور عمومی او در شبکههای اجتماعی نیز صفحه شخصی فعال و قابلتأییدی که نقش برجستهای در ارتباط مستقیم با مخاطبان داشته باشد، وجود ندارد. البته نداشتن فعالیت پررنگ در شبکههای اجتماعی لزوماً ضعف یک مدیر اقتصادی نیست. بعضی مدیران ترجیح میدهند به جای حضور شخصی، از کانالهای رسمی سازمان با مخاطبان ارتباط برقرار کنند. مسئله مهمتر آن است که آیا شیوه ارتباطی انتخابشده میتواند ویژگیهای متمایز مدیر را به دیگران منتقل کند یا خیر.
برای فتحعلی، این موضوع میتواند یکی از فرصتهای توسعه برند شخصی باشد. او برای شناختهشدن بیشتر، الزاماً به انتشار محتوای روزانه یا حضور گسترده در فضای مجازی نیاز ندارد. گفتوگوهای عمیق درباره تصمیمهای مدیریتی، توضیح چالشهای تحول بانکی و بیان روشن دیدگاههایش درباره آینده قرضالحسنه میتواند تصویری انسانیتر و ملموستر از او ایجاد کند.
بانکداری فعالیتی مبتنی بر اعتماد است و اعتماد تنها از توانایی تخصصی به دست نمیآید. مشتریان و کارکنان میخواهند بدانند مدیر در شرایط دشوار چگونه رفتار میکند، تا چه اندازه مسئولیت تصمیمهایش را میپذیرد و هنگام بروز مشکل چه نسبتی با نگرانیهای آنان برقرار میکند. این بخش از شخصیت مدیریتی فتحعلی در پوشش رسانهای موجود کمتر از برنامهها و فعالیتهای سازمانی دیده میشود.
آزمون برند فتحعلی در تجربه مشتریان
یکی از مفاهیم مهم در برندسازی، فاصله میان هویت موردنظر یک برند و تصویری است که در ذهن مخاطبان شکل میگیرد. فتحعلی در سخنان خود بر توسعه خدمات، تحول دیجیتال و تسهیل دسترسی به خدمات بانکی تأکید میکند. اینها بخشی از تصویری هستند که از جهتگیری مدیریتی او ارائه میشود. اما برداشت واقعی مشتریان از بانک ممکن است با این روایت یکسان نباشد.
مشتری بانک، تحول دیجیتال را از طریق کیفیت خدمات تجربه میکند. برای او مهم است که دریافت تسهیلات چقدر آسان شده، سامانهها چه اندازه پایدار هستند و هنگام بروز مشکل چگونه پاسخ میگیرد. به همین دلیل، اعتبار مدیری که تحول دیجیتال را یکی از محورهای کار خود قرار داده، بیش از هر چیز با نتیجه این تحول در زندگی روزمره مشتریان ارتباط پیدا میکند.
این موضوع درباره بانک مهر ایران اهمیت بیشتری دارد، زیرا هویت آن با قرضالحسنه و تسهیل دسترسی مردم به منابع مالی گره خورده است. فتحعلی علاوه بر توسعه کسبوکار بانک، با مسئولیت حفظ این هویت نیز روبهروست. ورود به حوزههای تازه خدمات مالی و بانکداری شرکتی میتواند فرصتهایی برای توسعه بانک ایجاد کند، اما باید روشن باشد که این فعالیتها چگونه به تقویت مأموریت اصلی بانک کمک میکنند.
در چنین شرایطی، برند شخصی مدیرعامل میتواند نقش مهمی در توضیح مسیر آینده سازمان داشته باشد. اگر فتحعلی بتواند ارتباط میان توسعه اقتصادی بانک و حفظ مأموریت اجتماعی آن را به زبانی روشن بیان کند، روایت مدیریتی او برای مخاطبان معنای مشخصتری پیدا خواهد کرد. در غیر این صورت، ممکن است تصویر یک مدیر توسعهگرا بر سایر ابعاد هویت او غلبه کند.
البته قضاوت درباره موفقیت یا ناکامی او در این زمینه، بدون بررسی مستقل تجربه مشتریان و کارکنان امکانپذیر نیست. اخبار رسمی میتوانند برنامهها و اقدامات مدیر را نشان دهند، اما برای شناخت میزان اعتماد عمومی کافی نیستند. اعتبار واقعی زمانی آشکار میشود که روایت سازمان با تجربه ذینفعان سنجیده شود.
فتحعلی اکنون از چند پشتوانه مهم برخوردار است. سابقه حرفهای در نظام بانکی، جهتگیری نسبتاً منسجم در موضوعات توسعهای و مدیریت سازمانی که از اعتبار و هویت مشخصی برخوردار است. در مقابل، مهمترین محدودیت برند شخصی او را میتوان کمرنگ بودن روایت مستقل مدیریتی دانست. او در رسانهها حضور دارد، اما هنوز ویژگیهای فردی و شیوه مدیریتش به اندازه برنامههای بانک برای مخاطب قابلشناسایی نیست.
آینده برند شخصی فتحعلی بیش از آنکه به افزایش تعداد خبرها وابسته باشد، به روشن شدن اثر تصمیمهای او بستگی دارد. اگر بتوان در دوره مدیریتش تغییراتی مشخص در کیفیت خدمات، شیوه پاسخگویی و تحقق مأموریت قرضالحسنه شناسایی کرد، این دستاوردها میتوانند به نام او نیز ثبت شوند.
شاید بهترین پرسش برای شناخت برند فتحعلی این باشد که اگر روزی از مدیریت بانک مهر ایران کنار برود، چه چیزی از او در ذهن ذینفعان باقی خواهد ماند؟ سابقهای از توسعه سازمانی، یک تحول ماندگار در خدمات بانکی، شیوهای متفاوت در مدیریت یا صرفاً عنوان مدیرعاملی یک بانک شناختهشده؟ پاسخ این پرسش، مرز میان اعتباری را که یک مدیر از سازمان میگیرد و اعتباری را که برای خود و سازمانش میسازد، روشن خواهد کرد.
 افزودن عصرایران به منابع ترجیحی گوگل



لینک کوتاه: کپی لینک
متهم به قتل دختر اهل خمام با تفنگ شکاری دستگیر شد فعالیت ورزشی در مدارس خوزستان ممنوع شد ترکیه: توافق ایران و آمریکا فراتر از بازگشایی تنگه هرمز اهمیت دارد سپاه: دو رادار پدافندی پاتریوت آمریکا در بحرین را هدف قرار دادیم بحرین: ایران تاسیسات صنعتی ما را هدف قرار داد کدام مشترکان از اول آذر با محدودیت برق روبهرو میشوند؟ وزیر جهاد کشاورزی: نان سهمیهبندی نمیشود؛ قیمت و یارانه نان تغییری نکرده است/ بیسکویت و ماکارونی افزایش قیمت خواهند داشت مشروبات الکلی در نیشابور ۳ قربانی گرفت؛ ۳۳ نفر مسموم شدند/ عاملان توزیع دستگیر شدند وزیر خارجه پاکستان: امیدوارم توافقی میان ایران و آمریکا در آیندهای نزدیک حاصل شود ۳ کشته در پی واژگونی خودرو اتباع افغانستانی در خراسان رضوی افتتاح دفتر جدید انجمن دوستی عراق و ایران در بغداد سفیر عمان: درباره تنگه هرمز با ایران همکاری میکنیم حملۀ به ۲ پایگاه آمریکا در بحرین رهبر دموکراتهای مجلس نمایندگان آمریکا: ایران در موقعیت قویتری از پیش از جنگ قرار دارد یحیی سریع: عربستان طی ۲۴ ساعت گذشته ۷۱ بار به یمن حمله کرد