تاریخ:



 مدیر توزیع هماهنگی توانیر: اگر سوخت نیروگاهها تأمین شود، قطعی برق نخواهیم داشت
 درس صد و پانزده
وام ودیعه مسکن ۱۴۰۵ چقدر شد؟ + جدول مبالغ و اقساط ماهیانه
دریافت وام ودیعه مسکن شرایط خاصی دارد و نیازمند سبز بودن فرم «ج» و ارائه اجارهنامه رسمی با کد رهگیری است. متقاضیان باید برای بازپرداخت وام با نرخ سود 23 درصد طی دوره پنجساله آماده باشند. با این اوصاف اقساط ماهانه وام ودیعه مسکن برای مستاجر ساکن تهران به بیش از 10 میلیون در ماه میرسد.
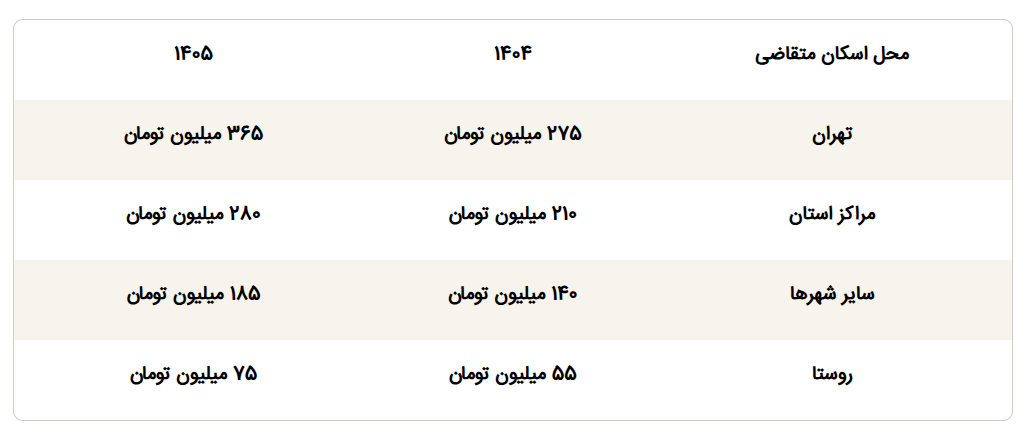
سقف وام ودیعه مسکن در سال ۱۴۰۵ با افزایشی ۳۶ درصدی، برای مستاجران تهرانی به ۳۶۵ میلیون تومان و در روستاها به ۷۵ میلیون تومان رسید. متقاضیان واجد شرایط میتوانند با ارائه اجارهنامه رسمی و کد رهگیری، این تسهیلات را با نرخ سود ۲۳ درصد و بازپرداخت پنجساله دریافت کنند؛ اما اقساط ۱۰ میلیونی این وام در تهران در کنار پرداخت اجارهبهای ماهانه، چالش جدیدی برای سبد هزینه خانوارها ایجاد کرده است.
به گزارش فرارو، دریافت وام ودیعه مسکن شرایط خاصی دارد و نیازمند سبز بودن فرم «ج» و ارائه اجارهنامه رسمی با کد رهگیری است. متقاضیان باید برای بازپرداخت وام با نرخ سود 23 درصد طی دوره پنجساله آماده باشند. با این اوصاف اقساط ماهانه وام ودیعه مسکن برای مستاجر ساکن تهران به بیش از 10 میلیون در ماه میرسد.
مبلغ وام ودیعه مسکن 1405
سقف وام ودیعه مسکن 1405 نسبت به سال قبل افزایش پیدا کرد. طبق اعلام بانک مرکزی مستاجران در کلانشهر تهران بالاترین سقف تسهیلات را دریافت میکنند و پس از آن مراکز استانها، سایر شهرها و مناطق روستایی در ردههای بعدی قرار میگیرند. در جدول زیر مبلغ وام ودیعه مسکن در سال 1404 و 1405 به تفکیک محل اسکان متقاضی دیده میشود.
شرایط وام ودیعه مسکن
پرداخت تسهیلات کمکودیعه مسکن به هر متقاضی مشروط به احراز شرایط مشخصی است. این شرایط را وزارت راه و شهرسازی و بانک مرکزی از زمان اجرای طرح یعنی سال 1400 تعیین کردند. وام ودیعه مسکن به همه متقاضیان تعلق نمیگیرد و تسهیلات جامعه هدف خاصی دارد.
سبز بودن فرم «ج»: متقاضی نباید سابقه مالکیت مسکن داشته باشد و تاکنون از هیچ تسهیلات دولتی حوزه مسکن مانند مسکن مهر، مسکن ملی، زمینهای دولتی استفاده نکرده باشد.
وضعیت تاهل: اولویت پرداخت و شرط اصلی دریافت وام ودیعه متاهل بودن متقاضی یا سرپرست خانوار است. البته امکان پرداخت تسهیلات به متقاضیان مجرد نیز وجود دارد.
اجارهنامه رسمی: ارائه قرارداد اجاره معتبر که دارای کد رهگیری از سامانه املاک و اسکان باشد، لازم است. قراردادهای دستنویس بدون کد رهگیری برای دریافت وام اعتباری ندارد.
سابقه سکونت: متقاضی باید مدارکی ارائه دهد که نشاندهنده حداقل پنج سال سابقه سکونت در شهر مورد تقاضا باشد.
علاوه بر این شرایط عمومی، متقاضی باید از شرایط بانکی تسهیلات باخبر باشد. تسهیلات ودیعه مسکن در سال 1405 مثل سالهای گذشته با نرخ سود مصوب شورای پول و اعتبار، یعنی 23 درصد پرداخت میشود و مدتزمان بازپرداخت اقساط یک دوره پنج ساله یا به عبارتی 60 ماهه است.
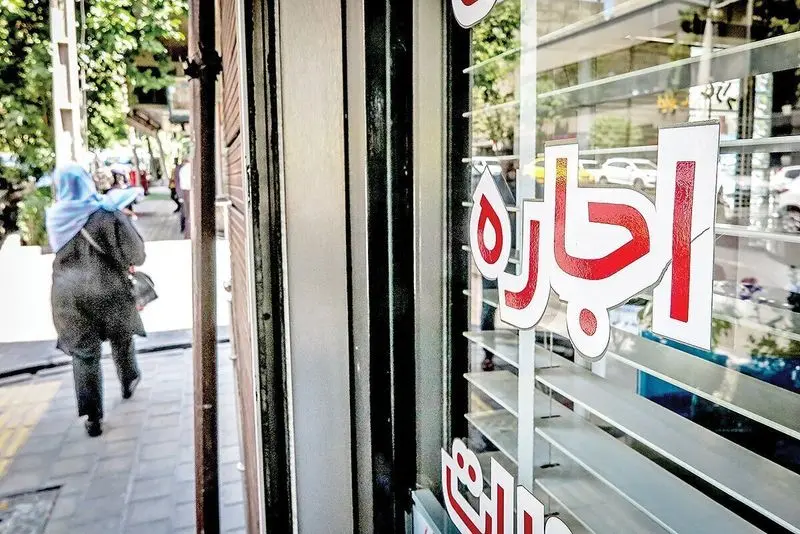
وام ودیعه مسکن اقساط وام ودیعه مسکن به سود 23 درصدی حساب میشود
اقساط وام ودیعه مسکن
با توجه به نرخ سود 23 درصد و دوره بازپرداخت 60 ماهه میتوان مبلغ دقیق اقساط ماهانه و کل پولی که مستاجر باید در پایان سال پنجم به سیستم بانکی بازگرداند را محاسبه کرد. این ارقام نشان میدهند که هزینه دریافت این وام برای مستاجران در هر منطقه چقدر خواهد بود:
تهران (365 میلیون تومان): مستاجران تهرانی که سقف این تسهیلات را دریافت میکنند، باید ماهانه حدود 10 میلیون و 289 هزار تومان قسط بپردازند. در پایان دوره پنج ساله مجموع رقم بازپرداختی این افراد به بانک یعنی اصل و سود وام تقریبا معادل 617 میلیون و 340 هزار تومان خواهد بود.
مراکز استانها (280 میلیون تومان): برای متقاضیان ساکن مراکز استانها مبلغ قسط ماهانه حدود هفت میلیون و 893 هزار تومان محاسبه میشود. مجموع بازپرداخت این وام پس از پنج سال به حدود 473 میلیون و 580 هزار تومان میرسد.
سایر شهرها (185 میلیون تومان): مستاجران سایر شهرها که وام 185 میلیون تومانی دریافت میکنند، باید هر ماه تقریبا پنج میلیون و 215 هزار تومان قسط بدهند. کل پولی که در نهایت به بانک برگردانده میشود، حدود 312 میلیون و 900 هزار تومان خواهد بود.
روستاها (75 میلیون تومان): مستاجران ساکن روستا با دریافت وام 75 میلیون تومانی اقساط ماهانهای به اندازه دو میلیون و 114 هزار تومان خواهند داشت. مجموع بازپرداخت این تسهیلات در پایان 60 ماه تقریبا 126 میلیون و 840 هزار تومان برآورد میشود.
قدرت وام ودیعه مسکن
مقایسه مبلغ وام ودیعه مسکن و ارقام موجود در بازار نشان میدهد که این تسهیلات به معنای واقعی کلمه تحت عنوان کمکودیعه مسکن عمل میکند و نباید از آن انتظار پوشش کامل هزینههای رهن یک خانه را داشت. با توجه به سطح عمومی قیمتها در بازار اجاره وام 365 میلیون تومانی در تهران یا وام 280 میلیون تومانی در مراکز استانها تنها بخشی از مبلغ پیش یا همان رهن یک واحد مسکونی معمولی را تامین میکند. مستاجران باید مابقی مبلغ رهن را از پسانداز شخصی خود فراهم کنند.
نکته دوم و بسیار مهم در ارزیابی قدرت این تسهیلات فشار اقساط ماهانه است. دریافتکننده وام نهتنها باید اجارهبهای ماهانه ملک را به موجر پرداخت کند، بلکه باید بخش قابلتوجهی از درآمد خود را نیز به پرداخت اقساط بانک اختصاص دهد. به عنوان مثال یک مستاجر در تهران که وام کامل را دریافت کرده، علاوه بر اجارهبهای توافقشده با صاحبخانه ماهانه متعهد به پرداخت حدود 10 میلیون و 300 هزار تومان به بانک است.


لینک کوتاه: کپی لینک
کدام کشورها بیشترین اوقات فراغت را دارند؟ (+اینفوگرافیک) ۲ فوتی با گاز مونوکسیدکربن در خمینیشهر اصفهان انتقاد ایران از رویکرد دوگانه گروسی در محکوم کردن حمله به تاسیسات هسته ای نجات دختر نوجوان از خودکشی در آذربایجان شرقی سفر کمیته امنیتی مشترک ایران و عراق به اربیل و سلیمانیه وزیر جنگ ترامپ: ایران در حال ساخت سپر موشکی بود که جهان مشابه آن را ندیده است وزیر خارجه لتونی: روسیه همه اصول امنیت اروپا را نقض کرده است اعتبار خرید سبد غذایی رایگان برای کودکان مبتلا به سوءتغذیه شارژ شد ۵ نشانه از اینکه انسان هنوز در حال تکامل است فرمانده نیروی زمینی ارتش: به هر سطح از تهدید، پاسخ فوری، محکم و پرقدرت میدهیم سازمان ملل: جنگ روسیه و اوکراین با افزایش تلفات غیرنظامیان خطرناکتر میشود ادعای مقامات فرانسه: یک گروه هکری ایرانی به چندین فروشگاه در سطح اروپا حمله سایبری انجام داده هشدار هستهای روسیه به اروپا تکذیب آسیبدیدگی دانشآموزان در مدرسه چمران ارومیه خواننده آمریکایی با ترانهای درباره ایران به جشنواره بینالمللی خشت سوم در بوشهر پیوست